Domain platzvergabe.de kaufen?
Wir ziehen mit dem Projekt
platzvergabe.de um.
Sind Sie am Kauf der Domain
platzvergabe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain platzvergabe.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **

Ähnliche Suchbegriffe für Nebeneinkünfte Side income
Top-Angebote
Produkte zum Begriff Nebeneinkünfte Side income:
-
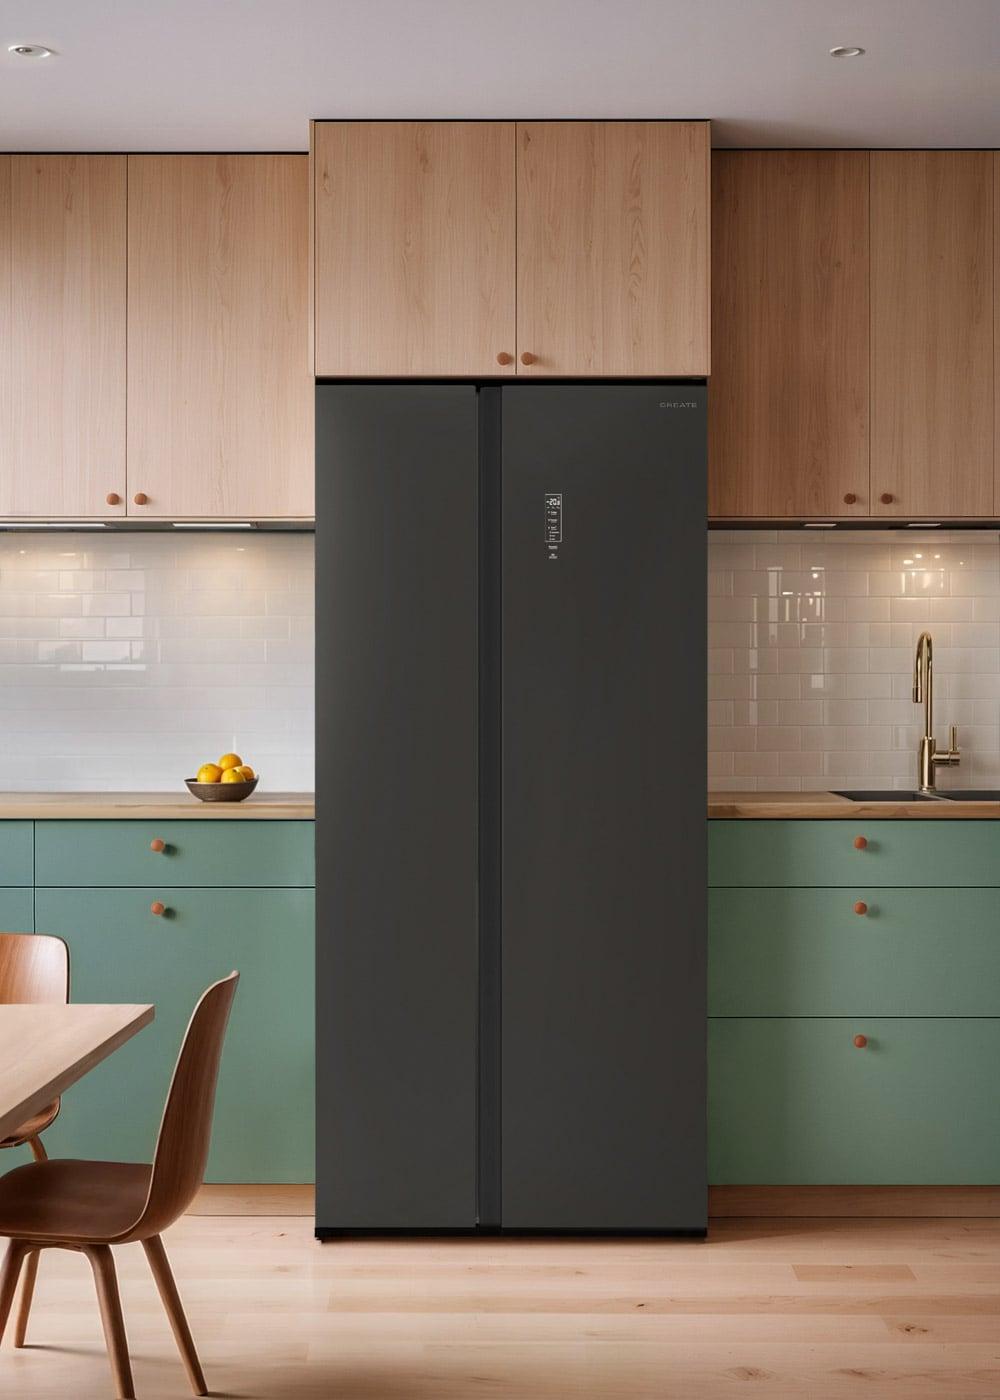
CREATE - FRIDGE STUDIO SIDE BY SIDE 550 - Side-by-Side-Kühlschrank 550 l No FrostDesign und Funktionalität Ein Kühlschrank mit einem sehr praktischen und leicht zugänglichen Wasserspender. Deine Gläser mit frischem Wasser sind immer bereit und du reduzierst den Verbrauch von Plastikflaschen. Durch die Flügeltüren hast du alles auf einen Blick im Blick - auch das Gefrierfach.Mattglas-Finish Schaffen Sie Harmonie in Ihrer Küche dank der mattierten Glasoberfläche, die in einer Vielzahl von Farben erhältlich ist. Das elegante Design fügt sich nahtlos in die Umgebung ein und wertet den Raum auf, während die fingerabdruckabweisende Oberfläche dafür sorgt, dass der Kühlschrank seine ursprüngliche Farbe behält.Gleichmäßige Kühlung Dank des Multi Air Flow-Systems zirkuliert die kalte Luft im gesamten Innenraum, wodurch eine konstante Temperatur aufrechterhalten wird, die die Lebensmittel besser erhält. Außerdem verhindert die Luftaustrittsrichtung nach oben oder kreisförmig, dass die Lebensmittel austrocknen, sodass sie in einwandfreiem Zustand bleiben.No-Frost-System Das N1200,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **


Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte Side income:
-
Side by Side Notenständer 40098Side by Side Notenständer 40098. Hersteller: Side by Side Material: Eschenholz, Metall Abmessungen: 52 x 52 x 109 cm Entworfen von Christian Hoisl Produktionsstandort: Caritas Werkstätten Wendelstein/Raublingwerk Farbe:multicolor224,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte Side income
-
CREATE - FRIDGE STUDIO SIDE BY SIDE 550 - Side-by-Side-Kühlschrank 550 l No FrostDesign und Funktionalität Ein Kühlschrank mit einem sehr praktischen und leicht zugänglichen Wasserspender. Deine Gläser mit frischem Wasser sind immer bereit und du reduzierst den Verbrauch von Plastikflaschen. Durch die Flügeltüren hast du alles auf einen Blick im Blick - auch das Gefrierfach.Mattglas-Finish Schaffen Sie Harmonie in Ihrer Küche dank der mattierten Glasoberfläche, die in einer Vielzahl von Farben erhältlich ist. Das elegante Design fügt sich nahtlos in die Umgebung ein und wertet den Raum auf, während die fingerabdruckabweisende Oberfläche dafür sorgt, dass der Kühlschrank seine ursprüngliche Farbe behält.Gleichmäßige Kühlung Dank des Multi Air Flow-Systems zirkuliert die kalte Luft im gesamten Innenraum, wodurch eine konstante Temperatur aufrechterhalten wird, die die Lebensmittel besser erhält. Außerdem verhindert die Luftaustrittsrichtung nach oben oder kreisförmig, dass die Lebensmittel austrocknen, sodass sie in einwandfreiem Zustand bleiben.No-Frost-System Das N1200,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxis der IT-VergabePraxis der IT-Vergabe , Das Vergaberecht ist für die Beschaffung von sehr unterschiedlichen Leistungen und Gegenständen einschlägig. Bei einheitlichen, marktüblichen Gegenständen sind die Vergabevorschriften sehr gut anwendbar. Diese Fälle werden in den meisten Handbüchern und Kommentaren zugrunde gelegt. Die komplexe, meist nur als Ziel beschreibbare Beschaffung von Software und IT-Leistungen, weicht von der Regelvergabe ab und hat deshalb kaum Erläuterungen in der Fachliteratur. Dieses Buch soll deshalb die Abläufe und nötigen Entscheidungen bei den IT-Beschaffung darstellen und keine rechtswissenschaftliche Abhandlung zu den einschlägigen Paragraphen im Vergaberecht sein. Schwerpunkte sind daher die IT-typischen Ausnahmetatbestände (wie Produktvorgaben, Alleinstellungsmerkmale und Losverzicht) und besondere IT-Herausforderungen (wie Vergaben bei bundesweit verteilten Dienststellen). Besonders wichtig bei IT-Vergaben sind (ebenfalls anders als bei der üblichen Vergabe) die Vergabestrategie und die Dokumentation für spätere Aktualisierungen, Anpassungen und Erweiterungen. Deshalb ist das Handbuch für alle Kommunen, Vergabestellen und öffentlichen Stellen geeignet, die auch IT-Beschaffungen durchführen sowie für alle Rechtsanwälte, die bei IT-Vergaben beraten und bewerten müssen und schließlich für die IT-Fachleute, die mit ihrem Einkauf die Vergaben durchführen müssen. KUNDENNUTZEN: ¿ Beschreibung der spezifischen Anforderungen und rechtlichen Besonderheiten bei der Vergabe von Leistungen, die sich auf Software und Hardware beziehen und nicht Wiederholung des allgemeinen Vergabeverfahrens. ¿ Beinhaltet strategische Vorüberlegungen und Templates für einzelne Vergabeschritte. ¿ Vergaben von Software- und Hardware-Leistungen unterliegen einem starken technischen Einfluss. Zudem schlägt die schnelle technische Entwicklung auf die Vergabemöglichkeiten durch. Aus der technischen Perspektive lässt sich das Thema für die Kunden besser darstellen. ¿ Autor:innen sind beruflich ausschließlich mit IT-Vergaben bei einem IT-Dienstleister für Auftraggeber befasst. , Sonstige > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202406, Produktform: Leinen, Redaktion: Pauka, Marc~Bartetzky-Olbermann, Katharina, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Keyword: Alleinstellungsmerkmale; Hardware-Leistungen; IT-Herausforderungen; IT-Leistungen; IT-Vergaben, Fachschema: Informationstechnologie~IT~Technologie / Informationstechnologie~Vergabe - Vergaberecht~Medienrecht, Fachkategorie: IT- und Kommunikationsrecht, Postrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 146, Höhe: 30, Gewicht: 634, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hessisches Vergabe- und Tariftreuegesetz (HVTG)Hessisches Vergabe- und Tariftreuegesetz (HVTG) , Der Kommentar zum Hessischen Vergabe- und Tariftreuegesetz (HVTG) zeigt praxisnah aufbereitet die landestypischen Besonderheiten auf. Das HVTG verfolgt für die Vergabeverfahren im Unterschwellenbereich im Wesentlichen politische Ziele wie Nachhaltigkeit, Beachtung von Tariflohn- und Mindestlohnbestimmungen sowie Verfahrensbeschleunigung und Verfahrensvereinfachung. Darüber hinaus wird die Anwendung des 1. Abschnitts der VOB/A und der Unterschwellenvergabeordnung (UVgO) geregelt. Das vorliegende Werk kommentiert die Vorschriften des HVTG sowie die Inhalte des Gemeinsamen Runderlasses zum öffentlichen Auftragswesen (Vergabeerlass). Dabei geben die Autor:innen praxisorientierte Hilfestellungen für die Beschaffungspraxis in Hessen. Der Kommentar richtet sich als Ratgeber sowohl an die Beschäftigten öffentlicher Auftraggeber, die im Einkauf oder in der Vergabestelle bei den Beschaffungsvorgängen mitwirken, als auch an Beschäftigte der Innenrevisionen und Rechtsanwält:innen, die mit den Themen befasst sind. Herausgegeben wird das Werk von Patrick Thomas, Rechtsanwalt und Fachanwalt für Vergaberecht, unter Mitwirkung von Regina Dembach, Rechtsanwältin und Europajuristin (Univ. Würzburg) sowie Sophia Haus, Rechtsanwältin und Fachanwältin für Arbeitsrecht. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202501, Redaktion: Patrick, Thomas, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 90, Keyword: Beschaffungsvorgänge; Einkauf; HVTG; Hessen; Innenrevision; Nachhaltigkeit; Runderlass zum öffentlichen Auftragswesen; Tariflohn- und Mindestlohnbestimmungen; Verfahrensbeschleunigung; Verfahrensvereinfachung; Vergabeerlass; Vergabestellen; öffentliche Auftraggeber, Fachschema: Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 8, Gewicht: 170, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.